Domain schuelernetzwerk.de kaufen?
Wir ziehen mit dem Projekt
schuelernetzwerk.de um.
Sind Sie am Kauf der Domain
schuelernetzwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuelernetzwerk.de kaufen?
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Otto Kammerlohr - Kunst im Überblick. Stile, Künstler, Werke. (Lernmaterialien) - Preis vom 27.10.2026 04:10:37 hBinding : Gebundene Ausgabe, Label : Oldenbourg Schulbuchverlag, Publisher : Oldenbourg Schulbuchverlag, medium : Gebundene Ausgabe, numberOfPages : 456, publicationDate : 2004-02-02, authors : Otto Kammerlohr, Walter Etschmann, Robert Hahne, Volker Tlusty, languages : german, ISBN : 348687507810,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Community Health, Fachbücher von Department of Community Health (DoCH)Die Gesellschaft wird vielfältiger. Gesundheitsförderung, Prävention, Kuration, Rehabilitation und Palliativversorgung stehen vor neuen Herausforderungen. Zielgruppenspezifische Ansätze sind erforderlich, um unterschiedlichen Bedürfnissen gerecht zu werden. Das in Deutschland noch junge Feld der Community Health kann darauf reagieren. Es versteht sich als Interventionswissenschaft und als ein auf spezifische Gruppen bezogener Teil von Public Health. Der Band vermittelt einen umfassenden Einblick in die vielversprechende, facettenreiche Thematik.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **

Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
lea.-Lernmaterialien, Fachbücher von Eva Quante-Brandt, Anjuscha JägerDie lea.-Lernmaterialien sind speziell für junge Erwachsene mit geringen Lese- und Schreibfertigkeiten konzipiert. Diese Fachbuchreihe bietet eine umfassende Sammlung von Übungsvorschlägen, die darauf abzielen, die Lese- und Schreibkompetenzen im Kontext der Berufsausbildung zu fördern. Die Materialien sind als Toolbox gestaltet, die Lehrenden ermöglicht, die Inhalte individuell an die unterschiedlichen Kompetenzniveaus der Lernenden anzupassen. Durch die prozessorientierte Herangehensweise wird zu Beginn eine Diagnostik durchgeführt, die gezielte Anknüpfungspunkte zur Verbesserung der schriftsprachlichen Fähigkeiten aufzeigt. Die Lerneinheiten sind so strukturiert, dass sie die Komplexität orthographischer Regeln schrittweise reduzieren und durch praktische Schreibübungen verfestigt werden. Diese Materialien sind ein wertvolles Hilfsmittel für Lehrende, die ihre Unterrichtsmethoden an die Bedürfnisse ihrer Lernenden anpassen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto Kammerlohr - Kunst im Überblick. Stile, Künstler, Werke. (Lernmaterialien) - Preis vom 27.10.2026 04:10:37 hBinding : Gebundene Ausgabe, Label : Oldenbourg Schulbuchverlag, Publisher : Oldenbourg Schulbuchverlag, medium : Gebundene Ausgabe, numberOfPages : 456, publicationDate : 2004-02-02, authors : Otto Kammerlohr, Walter Etschmann, Robert Hahne, Volker Tlusty, languages : german, ISBN : 348687507810,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
-
Community Health, Fachbücher von Department of Community Health (DoCH)Die Gesellschaft wird vielfältiger. Gesundheitsförderung, Prävention, Kuration, Rehabilitation und Palliativversorgung stehen vor neuen Herausforderungen. Zielgruppenspezifische Ansätze sind erforderlich, um unterschiedlichen Bedürfnissen gerecht zu werden. Das in Deutschland noch junge Feld der Community Health kann darauf reagieren. Es versteht sich als Interventionswissenschaft und als ein auf spezifische Gruppen bezogener Teil von Public Health. Der Band vermittelt einen umfassenden Einblick in die vielversprechende, facettenreiche Thematik.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
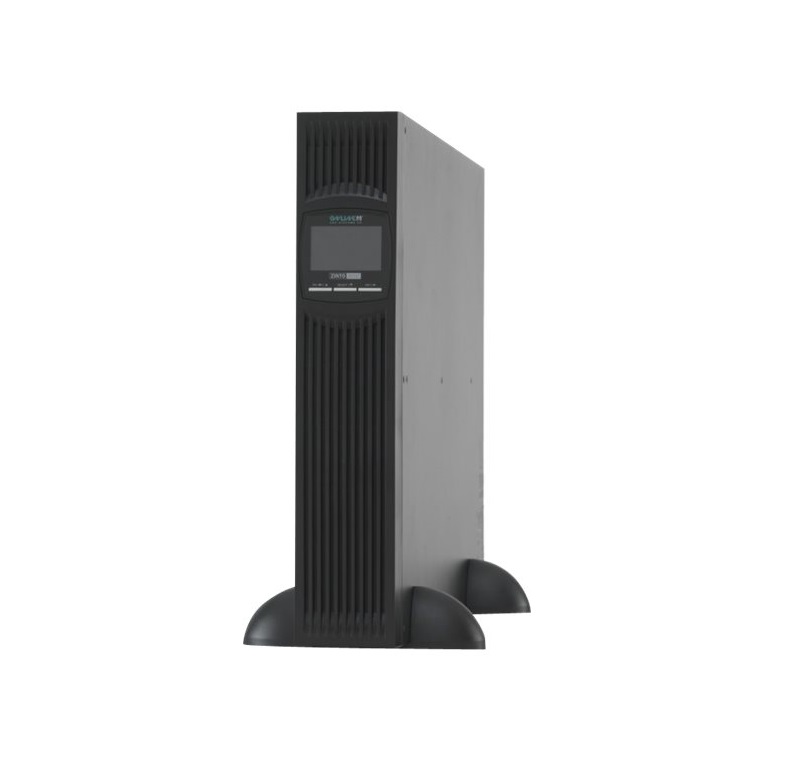
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.